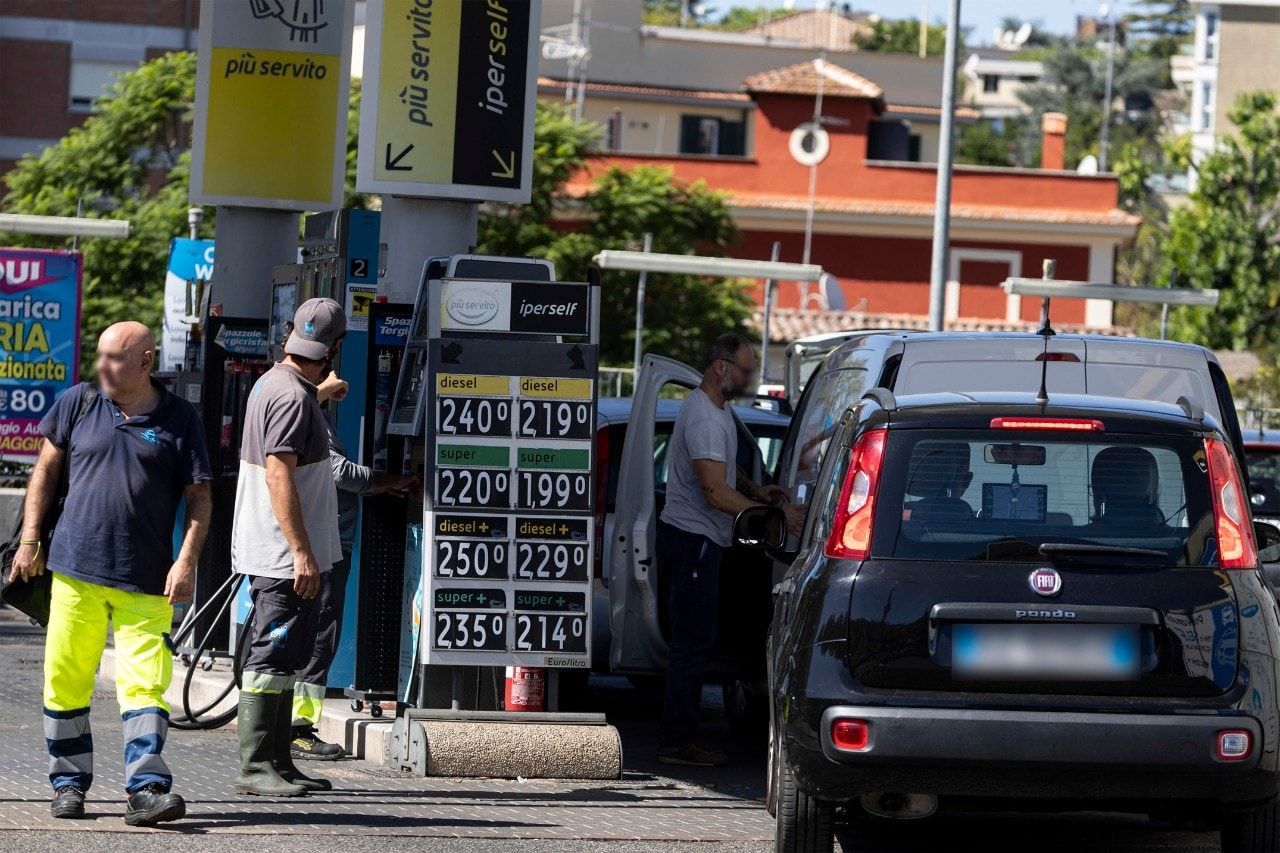
Da giorni è forse l'argomento più discusso: il price cap sui carburanti annunciato prima da Eni e poi da altre compagnie (IP, Q8) è al centro di aspri dibattiti e non poche polemiche non solo di natura politica. Perché è stato introdotto? Qual è la sua sostenibilità economica? Quali sono le conseguenze?
Abbiamo rivolto queste e diverse altre domande a Mattia Adani, economista con una lunga carriera al vertice di istituzioni pubbliche nazionali e internazionali (ministero dell'Economia e delle Finanze, Banca Interamericana di Sviluppo, ministero dello Sviluppo Economico), nonché di varie realtà private e associative: oggi, tra i vari incarichi, è presidente dell'Unione Europea dell'Industria dei Lubrificanti, nonché amministratore delegato di Nowal Chimica e Cbc Cad-Oil.
Dottor Adani, che cosa ne pensa della misura introdotta da Eni? Ha un valore più commerciale o più politico?
Ha entrambe le valenze. Per un colosso strategico, la gestione degli stakeholder di Governo è vitale. L'autoregolazione è sempre preferibile a una stretta calata dall'alto: anticipando un intervento regolatorio diretto sui listini o una tassa straordinaria, Eni ha fatto una scelta squisitamente commerciale a tutela del valore aziendale e di tutti i suoi azionisti.
Eni ha già preannunciato una possibile estensione fino alla fine dell'anno, ma quanto costa mantenere una misura del genere per uno, due o tre mesi? Per quanto altro tempo può essere sostenibile e quali soggetti della filiera sono maggiormente in grado di sostenerla?
Il costo dipenderà dalle quotazioni del greggio. Per i gruppi verticalmente integrati (dall'estrazione alla pompa) la misura è sostenibile, magari con aggiustamenti mensili. Chi rischia il fuorigioco sono gli operatori "indipendenti", che comprano sui mercati spot e vedono i margini azzerati, oltre a chi gestisce impianti in zone isolate o montane, penalizzato dai costi logistici extra che un price cap unico nazionale non contempla.
Secondo Lei, chi sostiene concretamente il costo della misura: la compagnia, la rete, i gestori oppure l'intera filiera, attraverso una diversa distribuzione dei margini?
Il peso maggiore lo mettono le compagnie, che però chiederanno un contributo alla filiera a valle. È la convenienza strategica dell'autoregolazione: una tassa sugli extraprofitti avrebbe colpito solo la capogruppo, mentre il taglio dei prezzi consente di spalmare parte dello sforzo sul resto della rete.
Dopo Eni, anche IP e Q8 hanno annunciato interventi sui prezzi, ma non sono mancate le proteste degli operatori indipendenti. Il price cap potrebbe creare i presupposti per risolvere l'eccessiva frammentazione della rete italiana, mettendo fuori mercato i soggetti più piccoli?
La frammentazione italiana esiste perché il mercato oggi la rende sostenibile, e di per sé non è un male: garantisce concorrenza e copre aree periferiche che i grandi marchi snobberebbero. Meno impianti significano sulla carta più efficienza, ma nessuno garantisce che i risparmi vadano agli automobilisti anziché trasformarsi in extra-margini per chi resta. Questa è un'altra potenziale convenienza strategica dell'autoregolazione: se un numero significativo di pompe indipendenti dovesse chiudere, i grandi operatori ne emergerebbero con un rafforzato potere di mercato.
A suo avviso, perché è stata introdotta questa misura? Alcuni ritengono che il price cap serva a prevenire eventuali provvedimenti sugli extraprofitti. Secondo altri, la possibilità di ridurre i listini dimostrerebbe che nei mesi scorsi le compagnie hanno beneficiato eccessivamente del rialzo delle quotazioni petrolifere. Qual è la sua valutazione?
È una mossa d'anticipo per evitare prelievi forzosi o tetti di Stato. I grandi profitti recenti non nascono da speculazioni, ma da una reale e oggettiva scarsità di carburanti raffinati. Quando un bene primario scarseggia, chi lo possiede ne trae beneficio: non è speculazione, è la legge della domanda e dell'offerta.
Quali indicatori bisognerebbe osservare per parlare correttamente di speculazione?
Ci sarebbe speculazione solo se un player tagliasse o nascondesse artificialmente l'offerta per far schizzare i prezzi. Qui siamo all'opposto: le tensioni attuali dipendono esclusivamente dallo scenario geopolitico globale e non dalle compagnie che operano in Italia.
L'intera filiera petrolifera, dall'estrazione alla distribuzione, sta pagando l'incertezza determinata dalla crisi in Medio Oriente. La fine del conflitto sarebbe sufficiente per riportare i prezzi alla normalità oppure alcune tensioni, per esempio sul fronte della raffinazione e degli approvvigionamenti, sono ormai strutturali?
A mio avviso siamo a un punto di non ritorno simile alla crisi iraniana del 1979. È venuta meno la fiducia nel Medio Oriente come fornitore intoccabile. Le guerre in corso, sia quella in Medio Oriente sia quella tra Russia e Ucraina, hanno significativamente compromesso la capacità di raffinazione mondiale. Per tutelarsi, la logistica globale dovrà mantenere rotte alternative, scorte di sicurezza e creare nuova capacità di raffinazione: il costo di questa "ridondanza" lo pagheremo noi automobilisti alla pompa.